Domain hygroskopie.de kaufen?
Wir ziehen mit dem Projekt
hygroskopie.de um.
Sind Sie am Kauf der Domain
hygroskopie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hygroskopie.de kaufen?
Welche Kostenstellen sind Hauptkostenstellen?
Welche Kostenstellen als Hauptkostenstellen definiert werden, hängt von der jeweiligen Unternehmensstruktur und -organisation ab. In der Regel sind Hauptkostenstellen solche, die einen großen Anteil an den Gesamtkosten des Unternehmens verursachen. Dies können beispielsweise Produktionsabteilungen, Vertriebs- oder Forschungsabteilungen sein. Hauptkostenstellen sind oft auch diejenigen, die direkt zur Wertschöpfung des Unternehmens beitragen und daher besonders genau überwacht werden müssen. Die Identifizierung und Überwachung von Hauptkostenstellen ist entscheidend für ein effektives Kostenmanagement und die Optimierung der Unternehmensperformance. **
Was gibt es für Kostenstellen?
Kostenstellen sind interne Abteilungen oder Bereiche innerhalb eines Unternehmens, denen bestimmte Kosten zugeordnet werden können. Sie dienen dazu, die Kostenverursacher innerhalb des Unternehmens zu identifizieren und eine transparente Kostenverteilung zu ermöglichen. Typische Kostenstellen sind beispielsweise Produktion, Vertrieb, Marketing, Personalwesen oder Forschung und Entwicklung. Jede Kostenstelle hat eine eigene Kostenverantwortung und trägt dazu bei, die Gesamtkosten des Unternehmens zu kontrollieren und zu optimieren. Durch die Zuordnung von Kosten zu Kostenstellen können Unternehmen ihre internen Abläufe besser analysieren und gezielt Maßnahmen zur Kostensenkung oder Effizienzsteigerung ergreifen. **
Ähnliche Suchbegriffe für Kostenstellen
Top-Angebote
Produkte zum Begriff Kostenstellen:
-
Giebel Molekularsieb 35.0531.00, Körnung 3-5 mm, regenerierbar, Typ 3A, zur Adsorption & Trocknung, 1 kgTyp 3A optimal zur selektiven Wasseradsorption aus polaren Lösungsmitteln & ungesättigten Kohlenwasserstoffen Statische H2O-Adsorption von bis zu 21,97 % (dynamisch 12,6 %) Regenerierbar bei 300°C für lange Nutzungsdauer Beige, feste Kugeln mit einer Korngröße von 3,05,0 mm Hohe mechanische Stabilität (Druckfestigkeit 135,8 N/Stück, Abriebgrad 0,13 %) Lieferung im praktischen, wiederverschließbaren Papierbeutel mit Aluverbundfolie Ideal für industrielle Anwendungen in Trocknungs- und Gasaufbereitungsprozessen Merkmale: Typ: 3A Nutzung: regenerierbar Füllmenge: 1 kg weitere Produktinformationen: Inhalt: 1kg,36,88 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Giebel Molekularsieb 35.0504.00, Körnung 3-5 mm, regenerierbar, Typ 4A, zur Adsorption & Trocknung, 1 kgTyp 4A ideal zur universellen Trocknung von Gasen & Flüssigkeiten wie Druckluft, Lösungsmittel und Kältemittel Statische H2O-Adsorption von bis zu 22,97 % Regenerierbar bei 300°C für lange Nutzungsdauer Beige, feste Kugeln mit einer Korngröße von 3,05,0 mm Hohe mechanische Stabilität (Druckfestigkeit 115,3 N/Stück, Abriebgrad 0,13 %) Lieferung im praktischen, wiederverschließbaren Papierbeutel mit Aluverbundfolie Ideal für für industrielle Trocknungs- und Aufbereitungsprozesse Merkmale: Typ: 4A Nutzung: regenerierbar Füllmenge: 1 kg weitere Produktinformationen: Inhalt: 1kg,36,88 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
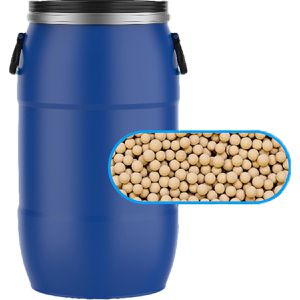
Giebel Molekularsieb 35.0500.00, Körnung 3-5 mm, regenerierbar, Typ 4A, zur Adsorption & Trocknung, 25 kgTyp 4A ideal zur universellen Trocknung von Gasen & Flüssigkeiten wie Druckluft, Lösungsmittel und Kältemittel Statische H2O-Adsorption von bis zu 22,97 % Regenerierbar bei 300°C für lange Nutzungsdauer Beige, feste Kugeln mit einer Korngröße von 3,05,0 mm Hohe mechanische Stabilität (Druckfestigkeit 115,3 N/Stück, Abriebgrad 0,13 %) Lieferung erfolgt im Kunststofffass Ideal für für industrielle Trocknungs- und Aufbereitungsprozesse Merkmale: Typ: 4A Nutzung: regenerierbar Füllmenge: 25 kg weitere Produktinformationen: Inhalt: 25kg, Lieferung direkt ab Werk!309,39 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Giebel Molekularsieb 35.0530.00, Körnung 3-5 mm, regenerierbar, Typ 3A, zur Adsorption & Trocknung, 25 kgTyp 3A optimal zur selektiven Wasseradsorption aus polaren Lösungsmitteln & ungesättigten Kohlenwasserstoffen Statische H2O-Adsorption von bis zu 21,97 % (dynamisch 12,6 %) Regenerierbar bei 300°C für lange Nutzungsdauer Beige, feste Kugeln mit einer Korngröße von 3,05,0 mm Hohe mechanische Stabilität (Druckfestigkeit 135,8 N/Stück, Abriebgrad 0,13 %) Lieferung erfolgt im Kunststofffass Ideal für industrielle Anwendungen in Trocknungs- und Gasaufbereitungsprozessen Merkmale: Typ: 3A Nutzung: regenerierbar Füllmenge: 25 kg weitere Produktinformationen: Inhalt: 25kg, Lieferung direkt ab Werk!321,29 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Was sind Kostenarten Kostenstellen Kostenträger?
Was sind Kostenarten Kostenstellen Kostenträger? Kostenarten sind die verschiedenen Arten von Kosten, die in einem Unternehmen anfallen, wie beispielsweise Materialkosten, Personalkosten oder Mietkosten. Kostenstellen sind die verschiedenen Abteilungen oder Bereiche in einem Unternehmen, denen Kosten zugeordnet werden können, um die Kostenverursacher genauer zu identifizieren. Kostenträger sind Produkte, Dienstleistungen oder Projekte, für die Kosten anfallen und die die Kosten letztendlich tragen. Zusammen bilden Kostenarten, Kostenstellen und Kostenträger das Grundgerüst der Kostenrechnung in einem Unternehmen, um Kosten zu erfassen, zu analysieren und zu steuern. **
-
Was sind Kostenträger und Kostenstellen?
Was sind Kostenträger und Kostenstellen? Kostenträger sind Produkte, Dienstleistungen oder Projekte, die Kosten verursachen und somit direkt mit den Kosten in Verbindung stehen. Kostenstellen hingegen sind organisatorische Einheiten innerhalb eines Unternehmens, denen die angefallenen Kosten zugeordnet werden. Sie dienen der internen Kostenverrechnung und ermöglichen eine genauere Analyse der Kostenstruktur. Zusammen bilden Kostenträger und Kostenstellen wichtige Instrumente des Kostenmanagements in einem Unternehmen. **
-
Wie können Kostenstellen gebildet werden?
Kostenstellen können gebildet werden, indem die Organisation in verschiedene Abteilungen oder Bereiche unterteilt wird, die jeweils für bestimmte Kosten verantwortlich sind. Dies kann nach Funktionen, Produkten, Projekten oder Standorten erfolgen. Jede Kostenstelle sollte einen klaren Verantwortungsbereich haben und für die Verwaltung ihrer eigenen Kosten zuständig sein. Die Bildung von Kostenstellen ermöglicht es, die Kosten besser zu verfolgen, zu kontrollieren und zu analysieren, was zu einer effizienteren Ressourcennutzung führen kann. Es ist wichtig, dass die Kostenstellenstruktur regelmäßig überprüft und angepasst wird, um sicherzustellen, dass sie den aktuellen Anforderungen und Zielen der Organisation entspricht. **
-
Was für Kostenstellen gibt es?
Kostenstellen sind organisatorische Einheiten in einem Unternehmen, denen Kosten zugeordnet werden können. Es gibt verschiedene Arten von Kostenstellen, je nachdem wie die Kosten im Unternehmen verursacht werden. Zu den gängigsten Kostenstellen gehören beispielsweise Produktionsabteilungen, Vertriebsabteilungen, Verwaltungsabteilungen und Forschungs- und Entwicklungsabteilungen. Jede dieser Kostenstellen trägt auf unterschiedliche Weise zur Wertschöpfung des Unternehmens bei und verursacht entsprechende Kosten. Die genaue Einteilung der Kostenstellen hängt von der individuellen Struktur und den Geschäftsprozessen des Unternehmens ab. **
Wie werden Gemeinkosten auf Kostenstellen verteilt?
Gemeinkosten werden auf Kostenstellen in der Regel mithilfe von Schlüsselkostenstellen oder Schlüsselkriterien verteilt. Dabei werden die Gemeinkosten nach einem bestimmten Verteilungsschlüssel auf die verschiedenen Kostenstellen aufgeteilt. Dieser Verteilungsschlüssel kann beispielsweise die Anzahl der Mitarbeiter, die Fläche der Kostenstelle oder die Maschinenstunden sein. Durch die Verteilung der Gemeinkosten auf die Kostenstellen können die tatsächlichen Kosten und Leistungen der einzelnen Bereiche besser erfasst und gesteuert werden. Dies ermöglicht eine genauere Kostenrechnung und eine bessere Kostenkontrolle innerhalb des Unternehmens. **
Wie kann man Gemeinkosten auf Kostenstellen verrechnen?
Wie kann man Gemeinkosten auf Kostenstellen verrechnen? Die Verrechnung von Gemeinkosten auf Kostenstellen erfolgt in der Regel über Schlüsselkostenstellen oder Schlüsselkostenarten. Dabei werden die Gemeinkosten auf Basis von bestimmten Verteilungsschlüsseln, wie beispielsweise Arbeitsstunden, Maschinenstunden oder Quadratmetern, auf die verschiedenen Kostenstellen verteilt. Dies ermöglicht eine gerechte und transparente Zuordnung der Gemeinkosten zu den einzelnen Kostenstellen. Durch die Verrechnung der Gemeinkosten auf Kostenstellen können die tatsächlichen Kosten der einzelnen Bereiche oder Produkte ermittelt werden, was eine bessere Kostenkontrolle und -steuerung ermöglicht. Es ist wichtig, dass die gewählten Verteilungsschlüssel den tatsächlichen Verbrauch der Gemeinkosten in den einzelnen Kostenstellen möglichst genau widerspiegeln, um eine verlässliche Kostenzuordnung zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Kostenstellen:
-
Giebel Molekularsieb Körnung 1,6-2,5 mm, regenerierbar, Typ 4A, zur Adsorption & Trocknung, 25 kgTyp 4A ideal zur universellen Trocknung von Gasen & Flüssigkeiten wie Druckluft, Lösungsmittel und Kältemittel Statische H2O-Adsorption von bis zu 22,4 % Regenerierbar bei 300°C für lange Nutzungsdauer Beige, feste Kugeln mit einer Korngröße von 1,62,5 mm Gleichmäßige Partikelqualität (99,1 %) bei einer Schüttdichte von 0,78 g/m Gute mechanische Eigenschaften (Druckfestigkeit 40 N/Stück, Abriebgrad 0,12 %) Lieferung erfolgt im Kunststofffass Ideal für für industrielle Trocknungs- und Aufbereitungsprozesse Merkmale: Typ: 4A Nutzung: regenerierbar Füllmenge: 25 kg weitere Produktinformationen: Inhalt: 25kg, Lieferung direkt ab Werk!309,39 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Giebel Molekularsieb Körnung 1,6-2,5 mm, regenerierbar, Typ 4A, zur Adsorption & Trocknung, 1 kgTyp 4A ideal zur universellen Trocknung von Gasen & Flüssigkeiten wie Druckluft, Lösungsmittel und Kältemittel Statische H2O-Adsorption von bis zu 22,4 % Regenerierbar bei 300°C für lange Nutzungsdauer Beige, feste Kugeln mit einer Korngröße von 1,62,5 mm Gleichmäßige Partikelqualität (99,1 %) bei einer Schüttdichte von 0,78 g/m Gute mechanische Eigenschaften (Druckfestigkeit 40 N/Stück, Abriebgrad 0,12 %) Lieferung im praktischen, wiederverschließbaren Papierbeutel mit Aluverbundfolie Ideal für für industrielle Trocknungs- und Aufbereitungsprozesse Merkmale: Typ: 4A Nutzung: regenerierbar Füllmenge: 1 kg weitere Produktinformationen: Inhalt: 1kg,36,88 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Giebel Molekularsieb 35.0531.00, Körnung 3-5 mm, regenerierbar, Typ 3A, zur Adsorption & Trocknung, 1 kgTyp 3A optimal zur selektiven Wasseradsorption aus polaren Lösungsmitteln & ungesättigten Kohlenwasserstoffen Statische H2O-Adsorption von bis zu 21,97 % (dynamisch 12,6 %) Regenerierbar bei 300°C für lange Nutzungsdauer Beige, feste Kugeln mit einer Korngröße von 3,05,0 mm Hohe mechanische Stabilität (Druckfestigkeit 135,8 N/Stück, Abriebgrad 0,13 %) Lieferung im praktischen, wiederverschließbaren Papierbeutel mit Aluverbundfolie Ideal für industrielle Anwendungen in Trocknungs- und Gasaufbereitungsprozessen Merkmale: Typ: 3A Nutzung: regenerierbar Füllmenge: 1 kg weitere Produktinformationen: Inhalt: 1kg,36,88 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Giebel Molekularsieb 35.0504.00, Körnung 3-5 mm, regenerierbar, Typ 4A, zur Adsorption & Trocknung, 1 kgTyp 4A ideal zur universellen Trocknung von Gasen & Flüssigkeiten wie Druckluft, Lösungsmittel und Kältemittel Statische H2O-Adsorption von bis zu 22,97 % Regenerierbar bei 300°C für lange Nutzungsdauer Beige, feste Kugeln mit einer Korngröße von 3,05,0 mm Hohe mechanische Stabilität (Druckfestigkeit 115,3 N/Stück, Abriebgrad 0,13 %) Lieferung im praktischen, wiederverschließbaren Papierbeutel mit Aluverbundfolie Ideal für für industrielle Trocknungs- und Aufbereitungsprozesse Merkmale: Typ: 4A Nutzung: regenerierbar Füllmenge: 1 kg weitere Produktinformationen: Inhalt: 1kg,36,88 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Welche Kostenstellen sind Hauptkostenstellen?
Welche Kostenstellen als Hauptkostenstellen definiert werden, hängt von der jeweiligen Unternehmensstruktur und -organisation ab. In der Regel sind Hauptkostenstellen solche, die einen großen Anteil an den Gesamtkosten des Unternehmens verursachen. Dies können beispielsweise Produktionsabteilungen, Vertriebs- oder Forschungsabteilungen sein. Hauptkostenstellen sind oft auch diejenigen, die direkt zur Wertschöpfung des Unternehmens beitragen und daher besonders genau überwacht werden müssen. Die Identifizierung und Überwachung von Hauptkostenstellen ist entscheidend für ein effektives Kostenmanagement und die Optimierung der Unternehmensperformance. **
-
Was gibt es für Kostenstellen?
Kostenstellen sind interne Abteilungen oder Bereiche innerhalb eines Unternehmens, denen bestimmte Kosten zugeordnet werden können. Sie dienen dazu, die Kostenverursacher innerhalb des Unternehmens zu identifizieren und eine transparente Kostenverteilung zu ermöglichen. Typische Kostenstellen sind beispielsweise Produktion, Vertrieb, Marketing, Personalwesen oder Forschung und Entwicklung. Jede Kostenstelle hat eine eigene Kostenverantwortung und trägt dazu bei, die Gesamtkosten des Unternehmens zu kontrollieren und zu optimieren. Durch die Zuordnung von Kosten zu Kostenstellen können Unternehmen ihre internen Abläufe besser analysieren und gezielt Maßnahmen zur Kostensenkung oder Effizienzsteigerung ergreifen. **
-
Was sind Kostenarten Kostenstellen Kostenträger?
Was sind Kostenarten Kostenstellen Kostenträger? Kostenarten sind die verschiedenen Arten von Kosten, die in einem Unternehmen anfallen, wie beispielsweise Materialkosten, Personalkosten oder Mietkosten. Kostenstellen sind die verschiedenen Abteilungen oder Bereiche in einem Unternehmen, denen Kosten zugeordnet werden können, um die Kostenverursacher genauer zu identifizieren. Kostenträger sind Produkte, Dienstleistungen oder Projekte, für die Kosten anfallen und die die Kosten letztendlich tragen. Zusammen bilden Kostenarten, Kostenstellen und Kostenträger das Grundgerüst der Kostenrechnung in einem Unternehmen, um Kosten zu erfassen, zu analysieren und zu steuern. **
-
Was sind Kostenträger und Kostenstellen?
Was sind Kostenträger und Kostenstellen? Kostenträger sind Produkte, Dienstleistungen oder Projekte, die Kosten verursachen und somit direkt mit den Kosten in Verbindung stehen. Kostenstellen hingegen sind organisatorische Einheiten innerhalb eines Unternehmens, denen die angefallenen Kosten zugeordnet werden. Sie dienen der internen Kostenverrechnung und ermöglichen eine genauere Analyse der Kostenstruktur. Zusammen bilden Kostenträger und Kostenstellen wichtige Instrumente des Kostenmanagements in einem Unternehmen. **
Ähnliche Suchbegriffe für Kostenstellen
-
Giebel Molekularsieb 35.0500.00, Körnung 3-5 mm, regenerierbar, Typ 4A, zur Adsorption & Trocknung, 25 kgTyp 4A ideal zur universellen Trocknung von Gasen & Flüssigkeiten wie Druckluft, Lösungsmittel und Kältemittel Statische H2O-Adsorption von bis zu 22,97 % Regenerierbar bei 300°C für lange Nutzungsdauer Beige, feste Kugeln mit einer Korngröße von 3,05,0 mm Hohe mechanische Stabilität (Druckfestigkeit 115,3 N/Stück, Abriebgrad 0,13 %) Lieferung erfolgt im Kunststofffass Ideal für für industrielle Trocknungs- und Aufbereitungsprozesse Merkmale: Typ: 4A Nutzung: regenerierbar Füllmenge: 25 kg weitere Produktinformationen: Inhalt: 25kg, Lieferung direkt ab Werk!309,39 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Giebel Molekularsieb 35.0530.00, Körnung 3-5 mm, regenerierbar, Typ 3A, zur Adsorption & Trocknung, 25 kgTyp 3A optimal zur selektiven Wasseradsorption aus polaren Lösungsmitteln & ungesättigten Kohlenwasserstoffen Statische H2O-Adsorption von bis zu 21,97 % (dynamisch 12,6 %) Regenerierbar bei 300°C für lange Nutzungsdauer Beige, feste Kugeln mit einer Korngröße von 3,05,0 mm Hohe mechanische Stabilität (Druckfestigkeit 135,8 N/Stück, Abriebgrad 0,13 %) Lieferung erfolgt im Kunststofffass Ideal für industrielle Anwendungen in Trocknungs- und Gasaufbereitungsprozessen Merkmale: Typ: 3A Nutzung: regenerierbar Füllmenge: 25 kg weitere Produktinformationen: Inhalt: 25kg, Lieferung direkt ab Werk!321,29 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Gira Temperaturfühlermodul + Feuchtigkeitsmessung G1 Zubehör 209205Temperaturfühlermodul mit Feuchtigkeitsmessung für Gira G1 Glas Schwarz Merkmale: Temperaturfühler mit Feuchtkeitsmessung für den Gira G1 der 2. Generation zur Messung der Temperatur und der Feuchtigkeit für den Gira X1 Client und Gira HomeServer Client. Im Zusammenspiel mit dem Gira One Client wird ausschließlich die Temperaturmessung unterstützt. Hinweise: Lieferumfang: Technisches Datenblatt als PDF ansehen Technische Informationen Marke Gira Produkttyp Zubehör/Ersatzteile für Installationsschalterprogramme Serie Stand-alone Zubehör nein Ersatzteil nein57,71 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Gira Temperaturfühlermodul + Feuchtigkeitsmessung G1 Zubehör Weiß 209212Temperaturfühlermodul mit Feuchtigkeitsmessung für Gira G1 Glas Weiß Merkmale: Temperaturfühler mit Feuchtkeitsmessung für den Gira G1 der 2. Generation zur Messung der Temperatur und der Feuchtigkeit für den Gira X1 Client und Gira HomeServer Client. Im Zusammenspiel mit dem Gira One Client wird ausschließlich die Temperaturmessung unterstützt. Hinweise: Lieferumfang: Technisches Datenblatt als PDF ansehen Technische Informationen Marke Gira Produkttyp Zubehör/Ersatzteile für Installationsschalterprogramme Serie Stand-alone Zubehör nein Ersatzteil nein57,71 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Wie können Kostenstellen gebildet werden?
Kostenstellen können gebildet werden, indem die Organisation in verschiedene Abteilungen oder Bereiche unterteilt wird, die jeweils für bestimmte Kosten verantwortlich sind. Dies kann nach Funktionen, Produkten, Projekten oder Standorten erfolgen. Jede Kostenstelle sollte einen klaren Verantwortungsbereich haben und für die Verwaltung ihrer eigenen Kosten zuständig sein. Die Bildung von Kostenstellen ermöglicht es, die Kosten besser zu verfolgen, zu kontrollieren und zu analysieren, was zu einer effizienteren Ressourcennutzung führen kann. Es ist wichtig, dass die Kostenstellenstruktur regelmäßig überprüft und angepasst wird, um sicherzustellen, dass sie den aktuellen Anforderungen und Zielen der Organisation entspricht. **
-
Was für Kostenstellen gibt es?
Kostenstellen sind organisatorische Einheiten in einem Unternehmen, denen Kosten zugeordnet werden können. Es gibt verschiedene Arten von Kostenstellen, je nachdem wie die Kosten im Unternehmen verursacht werden. Zu den gängigsten Kostenstellen gehören beispielsweise Produktionsabteilungen, Vertriebsabteilungen, Verwaltungsabteilungen und Forschungs- und Entwicklungsabteilungen. Jede dieser Kostenstellen trägt auf unterschiedliche Weise zur Wertschöpfung des Unternehmens bei und verursacht entsprechende Kosten. Die genaue Einteilung der Kostenstellen hängt von der individuellen Struktur und den Geschäftsprozessen des Unternehmens ab. **
-
Wie werden Gemeinkosten auf Kostenstellen verteilt?
Gemeinkosten werden auf Kostenstellen in der Regel mithilfe von Schlüsselkostenstellen oder Schlüsselkriterien verteilt. Dabei werden die Gemeinkosten nach einem bestimmten Verteilungsschlüssel auf die verschiedenen Kostenstellen aufgeteilt. Dieser Verteilungsschlüssel kann beispielsweise die Anzahl der Mitarbeiter, die Fläche der Kostenstelle oder die Maschinenstunden sein. Durch die Verteilung der Gemeinkosten auf die Kostenstellen können die tatsächlichen Kosten und Leistungen der einzelnen Bereiche besser erfasst und gesteuert werden. Dies ermöglicht eine genauere Kostenrechnung und eine bessere Kostenkontrolle innerhalb des Unternehmens. **
-
Wie kann man Gemeinkosten auf Kostenstellen verrechnen?
Wie kann man Gemeinkosten auf Kostenstellen verrechnen? Die Verrechnung von Gemeinkosten auf Kostenstellen erfolgt in der Regel über Schlüsselkostenstellen oder Schlüsselkostenarten. Dabei werden die Gemeinkosten auf Basis von bestimmten Verteilungsschlüsseln, wie beispielsweise Arbeitsstunden, Maschinenstunden oder Quadratmetern, auf die verschiedenen Kostenstellen verteilt. Dies ermöglicht eine gerechte und transparente Zuordnung der Gemeinkosten zu den einzelnen Kostenstellen. Durch die Verrechnung der Gemeinkosten auf Kostenstellen können die tatsächlichen Kosten der einzelnen Bereiche oder Produkte ermittelt werden, was eine bessere Kostenkontrolle und -steuerung ermöglicht. Es ist wichtig, dass die gewählten Verteilungsschlüssel den tatsächlichen Verbrauch der Gemeinkosten in den einzelnen Kostenstellen möglichst genau widerspiegeln, um eine verlässliche Kostenzuordnung zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.