Domain hygroskopie.de kaufen?
Wir ziehen mit dem Projekt
hygroskopie.de um.
Sind Sie am Kauf der Domain
hygroskopie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hygroskopie.de kaufen?
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
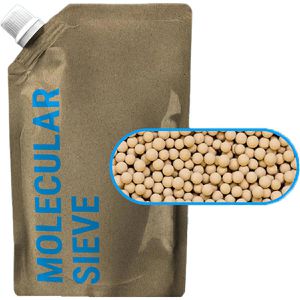
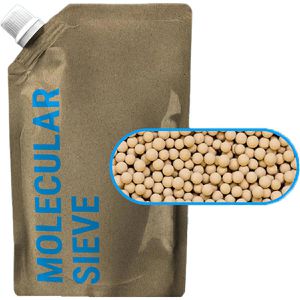
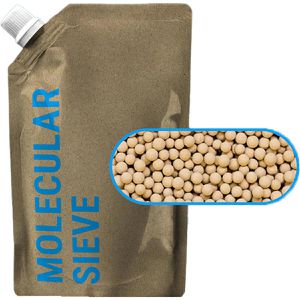
Giebel Molekularsieb 35.0531.00, Körnung 3-5 mm, regenerierbar, Typ 3A, zur Adsorption & Trocknung, 1 kgTyp 3A optimal zur selektiven Wasseradsorption aus polaren Lösungsmitteln & ungesättigten Kohlenwasserstoffen Statische H2O-Adsorption von bis zu 21,97 % (dynamisch 12,6 %) Regenerierbar bei 300°C für lange Nutzungsdauer Beige, feste Kugeln mit einer Korngröße von 3,05,0 mm Hohe mechanische Stabilität (Druckfestigkeit 135,8 N/Stück, Abriebgrad 0,13 %) Lieferung im praktischen, wiederverschließbaren Papierbeutel mit Aluverbundfolie Ideal für industrielle Anwendungen in Trocknungs- und Gasaufbereitungsprozessen Merkmale: Typ: 3A Nutzung: regenerierbar Füllmenge: 1 kg weitere Produktinformationen: Inhalt: 1kg,36,88 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
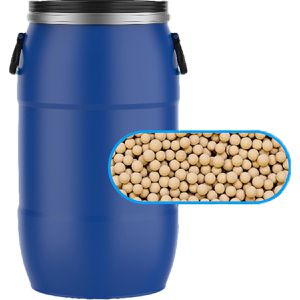
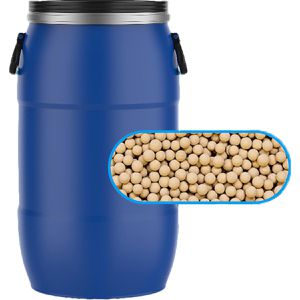
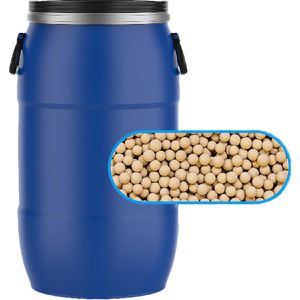
Giebel Molekularsieb 35.0500.00, Körnung 3-5 mm, regenerierbar, Typ 4A, zur Adsorption & Trocknung, 25 kgTyp 4A ideal zur universellen Trocknung von Gasen & Flüssigkeiten wie Druckluft, Lösungsmittel und Kältemittel Statische H2O-Adsorption von bis zu 22,97 % Regenerierbar bei 300°C für lange Nutzungsdauer Beige, feste Kugeln mit einer Korngröße von 3,05,0 mm Hohe mechanische Stabilität (Druckfestigkeit 115,3 N/Stück, Abriebgrad 0,13 %) Lieferung erfolgt im Kunststofffass Ideal für industrielle Trocknungs- und Aufbereitungsprozesse Merkmale: Typ: 4A Nutzung: regenerierbar Füllmenge: 25 kg weitere Produktinformationen: Inhalt: 25kg, Lieferung direkt ab Werk!309,39 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Giebel Molekularsieb 35.0530.00, Körnung 3-5 mm, regenerierbar, Typ 3A, zur Adsorption & Trocknung, 25 kgTyp 3A optimal zur selektiven Wasseradsorption aus polaren Lösungsmitteln & ungesättigten Kohlenwasserstoffen Statische H2O-Adsorption von bis zu 21,97 % (dynamisch 12,6 %) Regenerierbar bei 300°C für lange Nutzungsdauer Beige, feste Kugeln mit einer Korngröße von 3,05,0 mm Hohe mechanische Stabilität (Druckfestigkeit 135,8 N/Stück, Abriebgrad 0,13 %) Lieferung erfolgt im Kunststofffass Ideal für industrielle Anwendungen in Trocknungs- und Gasaufbereitungsprozessen Merkmale: Typ: 3A Nutzung: regenerierbar Füllmenge: 25 kg weitere Produktinformationen: Inhalt: 25kg, Lieferung direkt ab Werk!321,29 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Giebel Molekularsieb 35.0504.00, Körnung 3-5 mm, regenerierbar, Typ 4A, zur Adsorption & Trocknung, 1 kgTyp 4A ideal zur universellen Trocknung von Gasen & Flüssigkeiten wie Druckluft, Lösungsmittel und Kältemittel Statische H2O-Adsorption von bis zu 22,97 % Regenerierbar bei 300°C für lange Nutzungsdauer Beige, feste Kugeln mit einer Korngröße von 3,05,0 mm Hohe mechanische Stabilität (Druckfestigkeit 115,3 N/Stück, Abriebgrad 0,13 %) Lieferung im praktischen, wiederverschließbaren Papierbeutel mit Aluverbundfolie Ideal für industrielle Trocknungs- und Aufbereitungsprozesse Merkmale: Typ: 4A Nutzung: regenerierbar Füllmenge: 1 kg weitere Produktinformationen: Inhalt: 1kg,36,88 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Giebel Molekularsieb Körnung 1,6-2,5 mm, regenerierbar, Typ 4A, zur Adsorption & Trocknung, 25 kgTyp 4A ideal zur universellen Trocknung von Gasen & Flüssigkeiten wie Druckluft, Lösungsmittel und Kältemittel Statische H2O-Adsorption von bis zu 22,4 % Regenerierbar bei 300°C für lange Nutzungsdauer Beige, feste Kugeln mit einer Korngröße von 1,62,5 mm Gleichmäßige Partikelqualität (99,1 %) bei einer Schüttdichte von 0,78 g/m Gute mechanische Eigenschaften (Druckfestigkeit 40 N/Stück, Abriebgrad 0,12 %) Lieferung erfolgt im Kunststofffass Ideal für industrielle Trocknungs- und Aufbereitungsprozesse Merkmale: Typ: 4A Nutzung: regenerierbar Füllmenge: 25 kg weitere Produktinformationen: Inhalt: 25kg, Lieferung direkt ab Werk!309,39 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Giebel Molekularsieb Körnung 1,6-2,5 mm, regenerierbar, Typ 4A, zur Adsorption & Trocknung, 1 kgTyp 4A ideal zur universellen Trocknung von Gasen & Flüssigkeiten wie Druckluft, Lösungsmittel und Kältemittel Statische H2O-Adsorption von bis zu 22,4 % Regenerierbar bei 300°C für lange Nutzungsdauer Beige, feste Kugeln mit einer Korngröße von 1,62,5 mm Gleichmäßige Partikelqualität (99,1 %) bei einer Schüttdichte von 0,78 g/m Gute mechanische Eigenschaften (Druckfestigkeit 40 N/Stück, Abriebgrad 0,12 %) Lieferung im praktischen, wiederverschließbaren Papierbeutel mit Aluverbundfolie Ideal für industrielle Trocknungs- und Aufbereitungsprozesse Merkmale: Typ: 4A Nutzung: regenerierbar Füllmenge: 1 kg weitere Produktinformationen: Inhalt: 1kg,36,88 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Giebel Molekularsieb 35.0531.00, Körnung 3-5 mm, regenerierbar, Typ 3A, zur Adsorption & Trocknung, 1 kgTyp 3A optimal zur selektiven Wasseradsorption aus polaren Lösungsmitteln & ungesättigten Kohlenwasserstoffen Statische H2O-Adsorption von bis zu 21,97 % (dynamisch 12,6 %) Regenerierbar bei 300°C für lange Nutzungsdauer Beige, feste Kugeln mit einer Korngröße von 3,05,0 mm Hohe mechanische Stabilität (Druckfestigkeit 135,8 N/Stück, Abriebgrad 0,13 %) Lieferung im praktischen, wiederverschließbaren Papierbeutel mit Aluverbundfolie Ideal für industrielle Anwendungen in Trocknungs- und Gasaufbereitungsprozessen Merkmale: Typ: 3A Nutzung: regenerierbar Füllmenge: 1 kg weitere Produktinformationen: Inhalt: 1kg,36,88 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Giebel Molekularsieb 35.0500.00, Körnung 3-5 mm, regenerierbar, Typ 4A, zur Adsorption & Trocknung, 25 kgTyp 4A ideal zur universellen Trocknung von Gasen & Flüssigkeiten wie Druckluft, Lösungsmittel und Kältemittel Statische H2O-Adsorption von bis zu 22,97 % Regenerierbar bei 300°C für lange Nutzungsdauer Beige, feste Kugeln mit einer Korngröße von 3,05,0 mm Hohe mechanische Stabilität (Druckfestigkeit 115,3 N/Stück, Abriebgrad 0,13 %) Lieferung erfolgt im Kunststofffass Ideal für industrielle Trocknungs- und Aufbereitungsprozesse Merkmale: Typ: 4A Nutzung: regenerierbar Füllmenge: 25 kg weitere Produktinformationen: Inhalt: 25kg, Lieferung direkt ab Werk!309,39 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
Giebel Molekularsieb 35.0530.00, Körnung 3-5 mm, regenerierbar, Typ 3A, zur Adsorption & Trocknung, 25 kgTyp 3A optimal zur selektiven Wasseradsorption aus polaren Lösungsmitteln & ungesättigten Kohlenwasserstoffen Statische H2O-Adsorption von bis zu 21,97 % (dynamisch 12,6 %) Regenerierbar bei 300°C für lange Nutzungsdauer Beige, feste Kugeln mit einer Korngröße von 3,05,0 mm Hohe mechanische Stabilität (Druckfestigkeit 135,8 N/Stück, Abriebgrad 0,13 %) Lieferung erfolgt im Kunststofffass Ideal für industrielle Anwendungen in Trocknungs- und Gasaufbereitungsprozessen Merkmale: Typ: 3A Nutzung: regenerierbar Füllmenge: 25 kg weitere Produktinformationen: Inhalt: 25kg, Lieferung direkt ab Werk!321,29 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Giebel Molekularsieb 35.0504.00, Körnung 3-5 mm, regenerierbar, Typ 4A, zur Adsorption & Trocknung, 1 kgTyp 4A ideal zur universellen Trocknung von Gasen & Flüssigkeiten wie Druckluft, Lösungsmittel und Kältemittel Statische H2O-Adsorption von bis zu 22,97 % Regenerierbar bei 300°C für lange Nutzungsdauer Beige, feste Kugeln mit einer Korngröße von 3,05,0 mm Hohe mechanische Stabilität (Druckfestigkeit 115,3 N/Stück, Abriebgrad 0,13 %) Lieferung im praktischen, wiederverschließbaren Papierbeutel mit Aluverbundfolie Ideal für industrielle Trocknungs- und Aufbereitungsprozesse Merkmale: Typ: 4A Nutzung: regenerierbar Füllmenge: 1 kg weitere Produktinformationen: Inhalt: 1kg,36,88 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
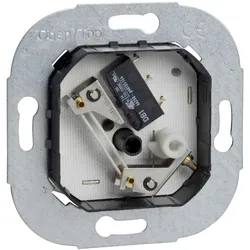
Elso Hygrostat 176301Messbereich unterer Wert (relative Luftfeuchtigkeit)=35 %Messbereich oberer Wert (relative Luftfeuchtigkeit)=85 %Ablesbar=neinMit Display=neinSchaltdifferenz einstellbar=neinDifferenzbereich/Schalthysterese=5 %Differenz zwischen Schaltschritten (relative Luftfeuchtigkeit)=5 %Ausführung Aufnehmer/Fühler=sonstigeMax. Spannung der Kontakte=250 VMax. Kontaktbelastung=2 AKontaktverriegelung=neinSchutzart (IP)=IP30Schutzart (NEMA)=1Explosionsgeschützt=neinHöhe=72 mmBreite=72 mmTiefe=30 mm88,52 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
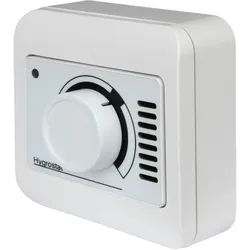
Casafan Hygrostat HY2090Hygrostat HY2090 EAN / GTIN 402439735309 Art.: 98350 Lüftungs-Hygrostat zur raumluftfeuchteabhängigen Steuerung von Ventilatoren Einstellbereich 20 - 90% r.Lf. Spannung: 230V~50 Hz maximale Stromaufnahme: 2.5 A Schutzart: IP 20 Ausführung: Aufputz Farbe: weiß Arbeitstemperaturbereich 0-40 °C Maße: 85 x 85 x 33 mm125,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.